6.2 Berichtsszenarien auf der Grundlage des geografischen Geltungsbereichs
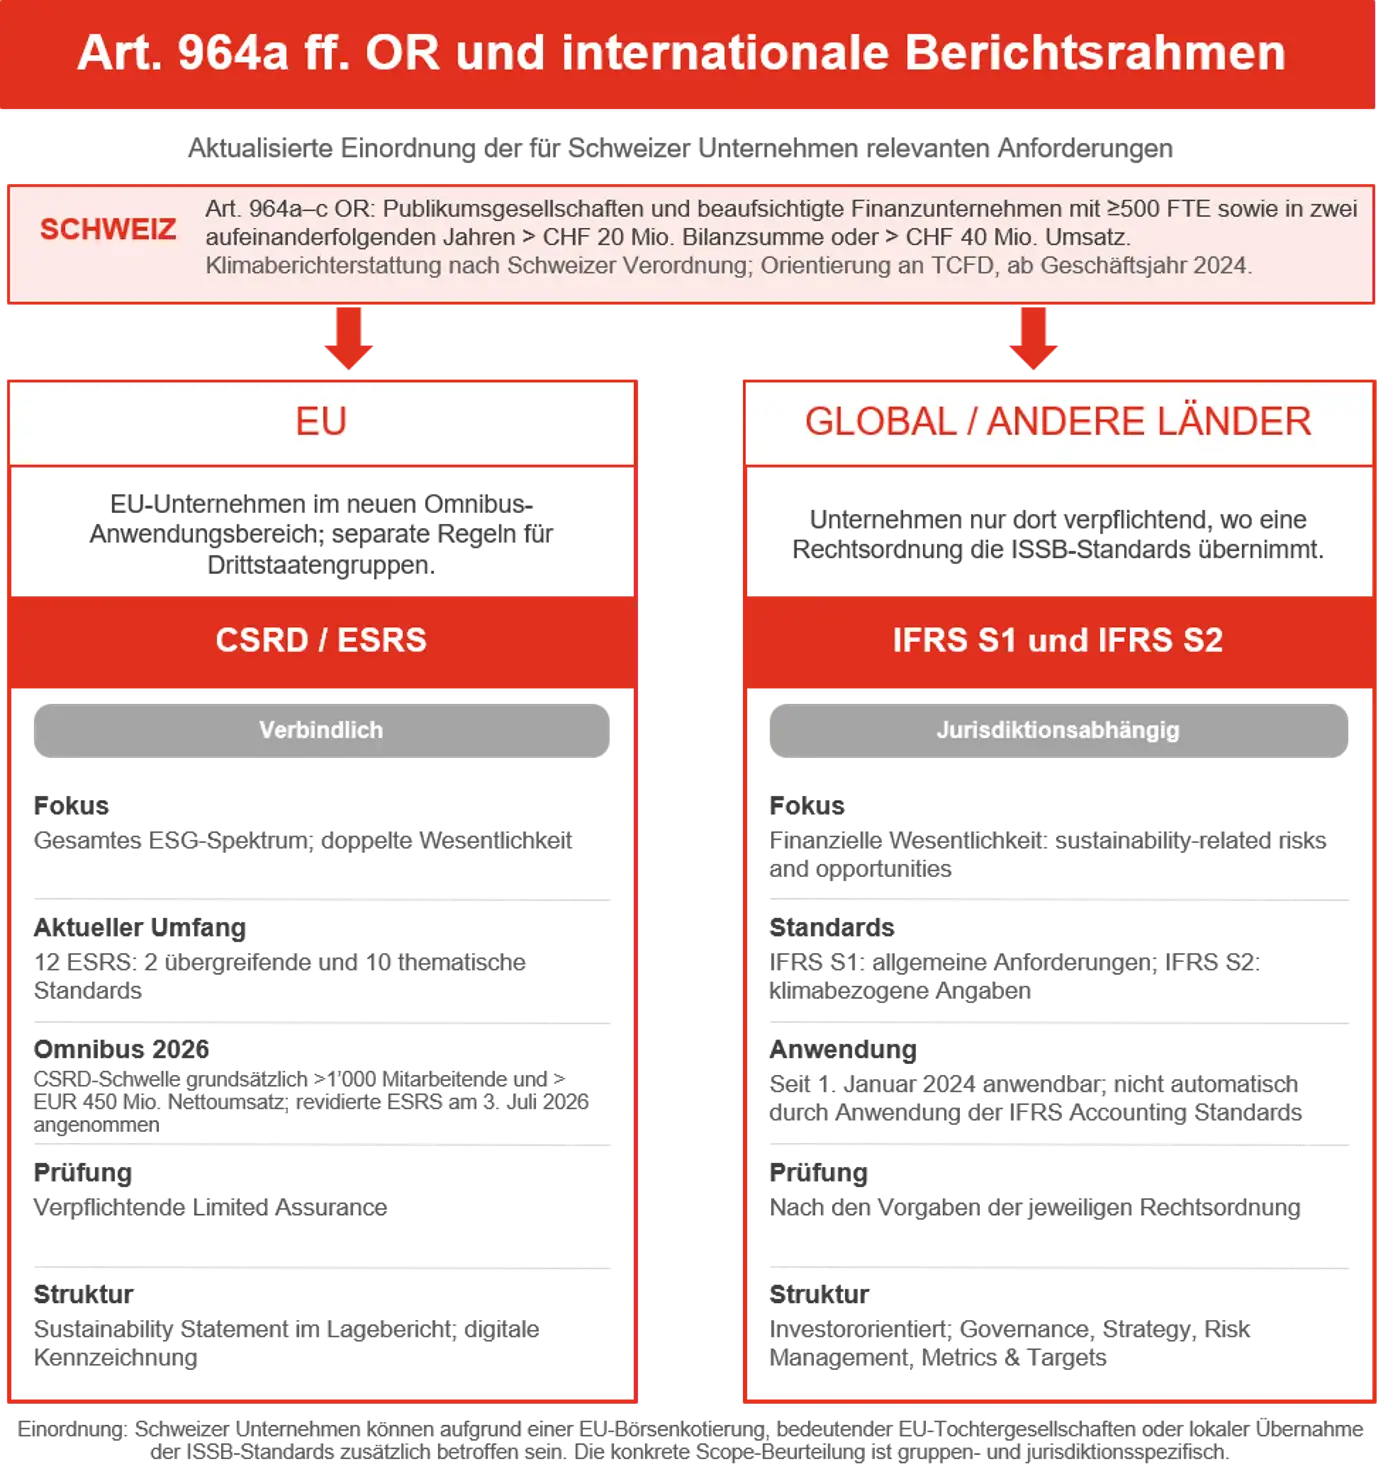
Für SIX-kotierte Unternehmen gelten je nachdem, wo das Unternehmen seinen Sitz hat, wo es geschäftstätig ist und ob es auch an einer anderen Börse kotiert ist, unterschiedliche Berichtspflichten. Die folgenden drei Szenarien sind möglich:
In der Schweiz geschäftstätige SIX-kotierte Unternehmen: Viele SIX-kotierte Schweizer Unternehmen fallen aufgrund ihrer Grösse unter die Berichterstattungspflichten gemäss Art. 964a-c OR und die schweizerischen Vorschriften zur Klimaberichterstattung. Ebenso müssen Unternehmen, die nicht unter Artikel 964a-c OR fallen, darauf vorbereitet sein, Anfragen anderer Stakeholder in ihren Zulieferketten, wie z. B. Kunden, oder Finanzinstitute, wie Versicherungen oder Banken, nach nichtfinanziellen Informationen zu beantworten. Es liegt daher im eigenen Interesse dieser Unternehmen, über wesentliche nichtfinanzielle Belange zu berichten, die sie in ihrer Stakeholder-Wesentlichkeitsbewertung ermittelt haben.
In der EU geschäftstätige SIX-kotierte Unternehmen: In der EU geschäftstätige SIX-kotierte Unternehmen können abhängig von ihrer Konzernstruktur, ihren Tochtergesellschaften sowie den geltenden CSRD-Schwellenwerten verpflichtet sein, die Anforderungen der CSRD einzuhalten und ihre Nachhaltigkeitsberichterstattung nach den European Sustainability Reporting Standards (ESRS) zu erstellen. Der Anwendungsbereich wurde im Rahmen des Omnibus-Pakets überarbeitet und für bestimmte Unternehmen eingeschränkt.
In anderen Ländern geschäftstätige SIX-kotierte Unternehmen: Das International Sustainability Standards Board (ISSB) veröffentlichte im Juni 2023 die Standards IFRS S1 und IFRS S2 für die allgemeine Nachhaltigkeits- und Klimaberichterstattung. Die Standards bauen auf den TCFD-Empfehlungen auf und fokussieren auf nachhaltigkeitsbezogene Risiken und Chancen mit finanzieller Wesentlichkeit für Investoren.
Die Anwendbarkeit von IFRS S1 und IFRS S2 hängt von der jeweiligen Rechtsordnung ab, da die Standards erst durch nationale oder regionale Übernahme rechtlich verbindlich werden.
Das Vereinigte Königreich hat am 25. Februar 2026 die UK Sustainability Reporting Standards (UK SRS S1 und UK SRS S2) veröffentlicht, die auf den ISSB-Standards IFRS S1 und IFRS S2 basieren. Die Standards stehen derzeit für die freiwillige Anwendung zur Verfügung. Die britische Regierung und die Financial Conduct Authority prüfen derzeit, ob und für welche Unternehmen künftig eine verpflichtende Anwendung vorgesehen werden soll. Des Weiteren ist TCFD bereits verbindlich für börsenkotierte Unternehmen, Banken und Versicherungen mit mehr als 500 Beschäftigten.
Die regulatorischen Anforderungen an die Nachhaltigkeitsberichterstattung entwickeln sich weiterhin dynamisch. Während die Europäische Union mit der CSRD und den ESRS einen umfassenden Berichtsrahmen etabliert hat und diesen im Rahmen der Omnibus-Initiative vereinfacht und angepasst hat, orientieren sich zahlreiche weitere Jurisdiktionen an den ISSB-Standards IFRS S1 und IFRS S2 oder übernehmen diese direkt in nationales Recht. Schweizer Unternehmen sollten daher die Auswirkungen ausländischer Berichtsanforderungen kontinuierlich beobachten und ihre Berichterstattung an den jeweils relevanten regulatorischen Rahmen ausrichten.